Aplazame | Pago a plazos

- 857.00 Reseñas
- 4,8
- Descargas
- 100.000+
Nuestra opinión sobre Aplazame | Pago a plazos de Appgk
Cuando una compra importante no cabe cómodamente en el presupuesto del mes, Aplazame propone una alternativa sencilla: dividir el pago en varias partes desde el móvil. Yo la veo como una aplicación financiera pensada para acompañar compras concretas, no como una herramienta para organizar toda la economía personal. Esa diferencia es importante, porque su utilidad depende mucho de cómo y cuándo decidas usar la financiación.
La aplicación pertenece a Aplazame y se puede descargar gratis. Está clasificada para mayores de tres años, aunque el uso real de un servicio de pago aplazado exige bastante más madurez que la edad indicada en la ficha de la tienda. Su valoración media es de 4,8 sobre 5, con alrededor de 3,8 mil valoraciones, y supera las 100 mil instalaciones. Son señales de que ha despertado interés, pero no sustituyen a leer con calma las condiciones antes de aceptar una operación.
Después de probar su enfoque, mi conclusión inicial es prudente: puede resultar cómoda cuando necesitas repartir un gasto y quieres gestionar el proceso desde el teléfono, pero no conviene tratarla como dinero extra. La decisión correcta no depende solo de que una cuota parezca pequeña. También hay que entender el coste total, la duración del compromiso y el efecto que tendrá sobre los próximos meses.
Una experiencia centrada en financiar compras concretas
La versión que he revisado es la 4.11.6 y funciona desde Android 7.0. En la práctica, esto amplía bastante la compatibilidad para quienes conservan un teléfono que ya no es reciente. Aun así, la experiencia dependerá de la pantalla, la velocidad del dispositivo y la forma en que la aplicación gestione cada paso de identificación y autorización.
Lo mejor de Aplazame | Pago a plazos
Aspectos que debes tener en cuenta sobre Aplazame | Pago a plazos
La idea de uso es fácil de entender. En lugar de pagar todo de una vez, eliges una modalidad de pago fraccionado disponible para la compra y revisas el plan antes de confirmarlo. El valor de la aplicación está precisamente en reunir ese proceso en un entorno móvil, evitando tener que resolver cada detalle por correo, llamadas o documentos dispersos.
Yo la utilizaría para una compra planificada, con un importe que ya sé que puedo asumir, pero cuyo pago completo me resulta incómodo en ese momento. Por ejemplo, si necesito sustituir un electrodoméstico esencial y la tienda ofrece Aplazame como opción, la aplicación puede ayudarme a revisar la financiación desde el propio proceso de compra. No la usaría para gastos impulsivos, ocio recurrente o compras que solo parecen asequibles porque se presentan como una cuota.
Noticias y artículos relacionados con Aplazame | Pago a plazos
Noticias
Descargar música ya no basta: lo que esperamos de escuchar sin conexión
Noticias
NGL facilita preguntar, pero no ayuda a gestionar las respuestas anónimas
Noticias
Rakuten Viber Messenger: Innovación y Seguridad en Comunicación
Ese matiz separa una herramienta útil de una fuente de problemas. Dividir una cantidad no reduce lo que cuesta el producto. Solo cambia el calendario de los pagos y puede añadir costes asociados a la financiación. Por eso, antes de tocar el botón de confirmación, yo comprobaría el importe total, el número de pagos, las fechas previstas y cualquier condición que aparezca en pantalla.
Qué aporta frente a las alternativas habituales
La alternativa tradicional es pagar con tarjeta de débito, usar una tarjeta de crédito o solicitar financiación directamente a la tienda. El pago inmediato es más simple y no deja cuotas futuras, pero exige disponer de todo el dinero en ese momento. La tarjeta de crédito puede ofrecer flexibilidad, aunque a veces mezcla compras, límites y liquidaciones que resultan menos transparentes para quien no revisa sus movimientos con frecuencia.
¿No quieres leer la reseña completa?
Frente a esas opciones, Aplazame tiene sentido cuando quieres separar una compra concreta del resto de tus gastos y revisar su calendario en una aplicación dedicada. Su punto fuerte no es convertir una compra en más barata, sino hacer más visible el acuerdo de pago asociado a ella. Para alguien que prefiere tener una operación concreta bajo control, esa separación puede ser más clara que utilizar una tarjeta para todo.
La comparación cambia si ya dispones del dinero y puedes pagar sin coste adicional. En ese caso, el pago completo suele ser la opción más limpia: no añades obligaciones futuras y no necesitas mantener una financiación abierta. También elegiría una alternativa distinta si mi prioridad es llevar un presupuesto mensual, controlar cuentas bancarias, categorizar gastos o crear un fondo de emergencia. Esta aplicación no debe confundirse con una app completa de gestión financiera.
Capturas de pantalla
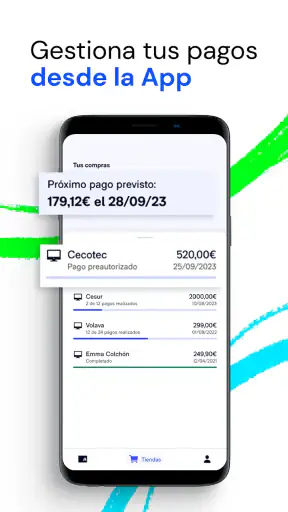
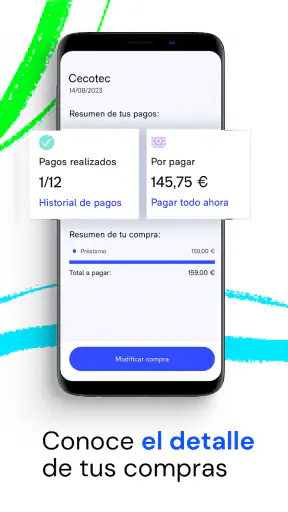
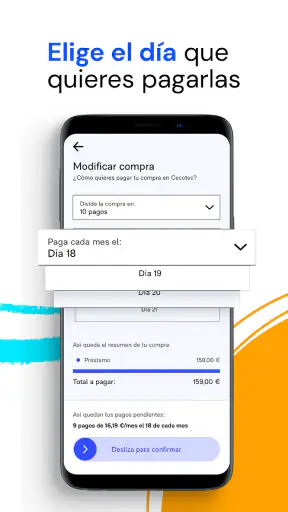
El momento decisivo está antes de aceptar
Una de las cosas que más cuidaría es la pantalla previa a la confirmación. En servicios de este tipo, la parte importante no es solo seleccionar una cuota, sino entender qué compromiso estás adquiriendo. Yo leería despacio cada cifra visible y evitaría avanzar mientras no tenga claro cuánto saldrá finalmente de mi bolsillo.
Un consejo práctico es hacer una pequeña prueba mental: suma la nueva cuota a tus gastos fijos y a otras compras aplazadas que ya tengas. Después imagina un mes con una factura inesperada. Si el plan solo funciona cuando todo sale perfectamente, probablemente no sea una buena decisión. La aplicación puede facilitar el trámite, pero no puede sustituir ese análisis personal.
También revisaría si la fecha de pago coincide con el momento en que normalmente recibo mis ingresos. Una cuota aparentemente manejable puede causar tensión si llega antes de cobrar. Este es un detalle cotidiano que no siempre se aprecia al mirar únicamente el importe mensual, y para mí es una de las comprobaciones más útiles antes de confirmar nada.
Confianza, controles y decisiones sensibles
En una aplicación financiera, la confianza no debería basarse únicamente en una valoración alta. Yo la evaluaría observando cómo presenta cada decisión, qué información solicita durante el proceso y qué controles ofrece para revisar la operación. La presencia de Aplazame como desarrollador aporta una referencia clara sobre quién está detrás de la aplicación, pero la responsabilidad final de aceptar o no una financiación sigue siendo del usuario.
La valoración media de 4,8 y sus alrededor de 857 reseñas reflejan una recepción positiva entre quienes han dejado opinión. Aun así, las reseñas suelen concentrarse en experiencias concretas, como la facilidad de uso o la resolución de un trámite. No las tomaría como garantía de que cada solicitud, compra o situación personal tendrá el mismo resultado.
En mi opinión, el mejor indicador de control es que puedas revisar la operación antes de comprometerte. Una aplicación de pago aplazado debería permitirte detenerte, leer y decidir sin confundir una simulación con una aceptación definitiva. Si una pantalla resulta ambigua, si una cifra cambia sin explicación o si no entiendes el calendario, mi recomendación es no continuar hasta aclararlo mediante los canales disponibles.
También conviene distinguir entre instalar la aplicación y contratar una financiación. Descargarla es gratis, pero eso no significa que cualquier operación dentro del servicio carezca de coste. La aplicación puede ser gratuita y la financiación, no necesariamente. Esta es una diferencia básica, aunque muy importante, porque evita interpretar el precio de descarga como el coste final de utilizar el servicio.
Permisos, datos y momentos que requieren más atención
Cuando instalo una aplicación financiera, no solo miro si abre rápido o si el diseño es agradable. Me fijo en los permisos que solicita, en la información que aparece durante el registro y en las opciones visibles para revisar o modificar mis datos. En este caso, no asumiría que una pantalla de autorización es un paso rutinario: la trataría como una decisión relacionada con mi identidad y mi capacidad de pago.
Hay tres momentos especialmente sensibles. El primero es el alta, porque puede implicar introducir información personal. El segundo es la solicitud o selección de una financiación, donde debo comprobar que los datos de la compra y las condiciones son correctos. El tercero es la gestión posterior, ya que necesito saber dónde consultar el estado de los pagos y qué hacer si detecto un error o cambia mi situación.
Mi consejo es no completar esos pasos desde una red pública o mientras haces varias cosas a la vez. Una aplicación financiera merece el mismo cuidado que la banca móvil: teléfono protegido, sistema actualizado y atención a cualquier aviso que no reconozcas. No compartiría códigos de acceso ni capturas con datos personales, aunque alguien se presente como soporte.
También evitaría guardar información sensible en notas o mensajes para “tenerla a mano”. Es más seguro utilizar los controles propios de la cuenta y cerrar la sesión si el dispositivo lo comparte otra persona. Estas precauciones no hacen que el servicio sea más complicado; simplemente reducen errores en un entorno donde una confirmación equivocada puede tener consecuencias económicas.
Cómo conservar el control después de la compra
El control no termina cuando la compra se aprueba. Yo reservaría unos minutos para revisar el plan y anotar las fechas de pago en mi calendario personal. No dependería exclusivamente de una notificación, porque una alerta puede pasar desapercibida, llegar tarde o quedar mezclada con otros avisos del teléfono.
Otra práctica útil es mantener una lista de compromisos financieros, aunque solo sea en una hoja sencilla. Allí incluiría la compra, la cuota prevista y el mes en que termina. Esta visión evita el error de aceptar varias compras pequeñas que, juntas, ocupan una parte importante de los ingresos futuros. Es uno de los riesgos menos visibles del pago fraccionado: cada decisión parece aislada, pero el presupuesto recibe todas al mismo tiempo.
Si una operación no sale como esperaba, acudiría primero al detalle de la propia compra y conservaría los comprobantes relacionados. Si el problema está vinculado al comercio, puede ser necesario contactar con la tienda; si se refiere a la financiación o a la cuenta, buscaría el soporte correspondiente de Aplazame. Separar ambos asuntos ayuda a explicar mejor lo ocurrido y evita reclamar sin la información necesaria.
Para mí, una buena señal de autonomía es poder decidir no utilizar la financiación aunque aparezca como una opción cómoda en el proceso de compra. La aplicación debe ser una herramienta que consulto cuando me conviene, no una invitación constante a gastar. Si noto que empiezo a mirar las cuotas antes que el precio total, haría una pausa y reconsideraría la compra.
Un escenario cotidiano donde sí encaja
Imaginemos que una persona necesita comprar un ordenador para trabajar y encuentra una tienda que permite pagar mediante Aplazame. Tiene ingresos regulares, ha comparado el precio con otras opciones y dispone de un margen mensual suficiente. En ese caso, abriría la aplicación, revisaría el plan completo, comprobaría las fechas y calcularía cómo encaja con alquiler, suministros y otros compromisos.
Si después de esa revisión la cuota sigue siendo cómoda incluso ante un gasto imprevisto, el servicio puede aportar comodidad. La persona no tiene que convertir toda su economía en una financiación general; solo está organizando una compra concreta con un calendario que entiende. Esa es la situación en la que yo encuentro más sentido a la propuesta.
Ahora cambiemos el escenario. Alguien quiere utilizarla para pagar comida, salidas o compras repetidas porque el dinero del mes ya se ha terminado. Ahí no la recomendaría. El aplazamiento puede ocultar un problema de presupuesto y trasladarlo hacia adelante, donde se acumulará con nuevas necesidades. En ese caso, sería más útil reducir gastos, esperar, comparar alternativas o buscar orientación financiera independiente.
Quién debería elegirla y quién debería pasar de largo
La recomendaría a quien necesita financiar una compra puntual, lee las condiciones completas y tiene ingresos previsibles. También puede encajar para quien prefiere gestionar desde el móvil una operación separada de sus tarjetas habituales y quiere revisar el calendario antes de comprometerse.
No la elegiría como primera opción si ya tengo el dinero disponible para pagar al contado, si me cuesta recordar fechas, si mis ingresos cambian mucho de un mes a otro o si ya arrastro varias cuotas. Tampoco la usaría para cubrir gastos básicos recurrentes. En esas circunstancias, la comodidad del trámite no compensa el riesgo de añadir otra obligación.
La edad de contenido PEGI 3 describe la clasificación de la aplicación en la tienda, no la capacidad financiera necesaria para utilizarla. Un menor no debería interpretar esa clasificación como una invitación a contratar un servicio de financiación. La decisión debe quedar en manos de un adulto que comprenda las condiciones y pueda asumirlas.
Mi veredicto después de revisar su propuesta
Aplazame | Pago a plazos me parece una aplicación clara en su propósito: facilitar la gestión móvil de compras que se pagan de forma fraccionada. Su gratuidad de descarga, la compatibilidad con Android 7.0 y la valoración de 4,8 hacen que resulte accesible y atractiva para muchos usuarios. Sin embargo, esas ventajas describen la aplicación, no convierten automáticamente la financiación en una buena elección.
Mi recomendación es usarla con una regla muy concreta: primero calcula el coste total y el impacto en tu presupuesto; después decide si necesitas aplazar. Si puedes responder sin dudas cuánto pagarás, cuándo lo pagarás y qué ocurrirá si un mes se complica, la herramienta puede ser práctica. Si solo te convence porque la cuota inicial parece pequeña, yo esperaría.
En definitiva, la veo como una opción razonable para una compra puntual y bien estudiada, especialmente para quien valora tener el proceso en el teléfono. No la considero un sustituto de una cuenta bancaria, una aplicación de presupuesto ni una solución para llegar a fin de mes. Su mejor versión aparece cuando conserva el control en manos del usuario; su peor uso empieza cuando la facilidad de aplazar hace que una compra deje de pasar por el filtro del presupuesto real.
Preguntas frecuentes sobre Aplazame | Pago a plazos
¿Qué es Aplazame y cómo funciona el pago a plazos?
Aplazame es un servicio de financiación que permite dividir el importe de determinadas compras en varios pagos mensuales, siempre que la tienda y la operación sean elegibles. Durante el proceso de compra se muestra la cuota, el número de plazos y el coste total antes de confirmar. Conviene revisar detenidamente las condiciones, intereses y posibles comisiones para saber exactamente cuánto se terminará pagando.
¿Qué requisitos se necesitan para utilizar Aplazame?
Los requisitos pueden variar según la tienda, el importe y la evaluación de cada solicitud. Normalmente se solicita ser mayor de edad, residir en España, aportar datos personales y facilitar un método de pago válido. Aplazame también puede realizar una evaluación de solvencia antes de aprobar la financiación. Cumplir los requisitos básicos no garantiza que todas las solicitudes sean aceptadas.
¿Aplazame cobra intereses o comisiones por financiar una compra?
El coste depende de la oferta concreta disponible en el momento de la compra. Algunas promociones pueden tener condiciones especiales, mientras que otras incluyen intereses u otros gastos asociados. Antes de aceptar, la aplicación o la tienda debe mostrar la cuota mensual, el importe total adeudado y la información contractual. Es recomendable comparar siempre el coste financiado con el precio de pago inmediato.
¿Cómo se realizan los pagos mensuales y qué ocurre si no tengo saldo?
Los pagos suelen cargarse automáticamente en el método de pago registrado, de acuerdo con el calendario indicado en el contrato. Es importante mantener fondos suficientes en la fecha prevista para evitar incidencias. Si un recibo es rechazado, pueden aplicarse consecuencias previstas en las condiciones de financiación, como avisos, gastos o reclamaciones. Ante cualquier problema, lo más prudente es contactar cuanto antes con el soporte de Aplazame.
¿Puedo cancelar una compra financiada o devolver el producto?
La devolución del producto debe gestionarse normalmente con la tienda donde se realizó la compra, de acuerdo con su política y con la legislación aplicable. Si la devolución es aceptada, la financiación debería ajustarse o cancelarse según la comunicación entre el comercio y Aplazame, aunque los plazos pueden variar. No conviene dejar de pagar por cuenta propia: es mejor confirmar primero que la devolución y la financiación han quedado correctamente registradas.